改革后法律风险、治理风险与追责风险的全维度防控
特别声明:本文为国企公司治理领域的风控合规操作参考,基于公开法律法规及行业实践整理,仅供行业交流参考。文中涉及的法律条款引用、时限要求及追责标准,请以最新法律法规及属地国资部门的规定为准。
本文旨在针对改革过渡期和长效运营两大周期,识别县区国企面临的履职追责、行政稽查、商事诉讼及治理失效等风险,结合部分地区国企改革的实践案例,分类研判风险根源、界定责任主体,配套程序补救、履职免责、台账留证等兜底方案,助力实现改革平稳落地。
一、过渡期常见风险类型及防控建议
定义:过渡期特指经县区国资委批复同意、监事会和审计委员会双机构并行履职的阶段(部分地区实践中通常设为6个月,具体时长以属地批复为准)。该阶段权责交叉、程序衔接事项较多,以下为实践中需重点关注的几类风险。
风险1:监事会废止程序瑕疵导致决议可撤销风险
1、风险溯源:仅口头废止监事会,未出具专项废止发文,未修订章程中监事会相关条款,未完成监事全员免职,无国资批复并行履职文件,即直接以审计委员会名义出具监督决议和风控意见;
2、法律后果:根据新《公司法》第二十六条,股东及利害关系人可起诉请求人民法院撤销违反法律、行政法规或公司章程的股东会决议、董事会决议。企业可能面临诉讼风险及交易稳定性问题;
3、防控建议:补全四项废止凭证——国资过渡期批复、出资人废止监事会决议、全员监事免职文书、章程修正案中相关条款的删除,四件材料一并归档,作为决议效力的支撑证据。
风险2:历史监事会未办结核查事项的遗留追责风险
1、风险溯源:监事会存量资产核查、资金溯源、涉诉维权、整改督办事项未闭环,未签署《权责划转确认台账》,改革后相关问题暴露时,新旧监督主体的责任划分不清晰;
2、追责参考规则:划转日前存量问题,通常追责时任监事;划转日后衍生扩大问题,追责审计委员会;无交接台账则可能存在双向连带追责的风险;
3、防控建议:沿用本系列第二篇的权责划转台账,分类标注已办结/在办/待办事项,三方签字确权。存量疑难事项可申请国资延期办结备案,锁定履职责任边界。
风险3:审计委员会履职空白或监督缺位的风险
1、风险溯源:过渡期重监事会收尾而轻审计委员会履职,审计委员会不开会、不核查、不报送季报、不前置风控审核,出现大额资金违规支出或关联交易等问题时,可能存在监督缺位的问题;
2、问责依据:根据《中央企业违规经营投资责任追究实施办法(试行)》(国资委令第37号)及相关属地规定,审计委员会主任负主要监督责任,委员负协同责任(具体以属地规定为准);
3、防控建议:过渡期建议执行最低履职标准——每月召开风控碰头会,大额业务前置审核,每季度报送国资履职简报,所有审核留书面签章底稿。
风险4:工商登记与实际治理架构不一致的备案风险
1、风险溯源:内部已免去监事并启用审计委员会履职,但市监系统监事备案未撤销、审计委员会未录入专委会名录,出现“工商留有监事备案、企业已无监事”的架构账实不符;
2、监管后果:可能被列入企业治理异常名录,影响股权变更、招投标等业务,也可能导致年度合规考核扣分(具体以属地规定为准);
3、防控建议:过渡期同步启动工商预变更备案,标注“双轨并行”字样;过渡期届满后尽快完成监事注销及审计委员会新增备案,做到内外架构一致。
风险5:职工监督机制缺失引发的合规舆情风险
1、风险溯源:直接免去职工监事,未同步搭建职代会与审计委员会联动监督机制,职工对民生资产、薪酬福利等方面的诉求缺乏反馈渠道,可能引发信访、舆情或工会投诉;
2、监管后果:可能导致属地国资、工会等部门约谈,改革合规评级受影响(具体以属地规定为准);
3、防控建议:落实本系列第五篇职工监事分流规则,出台《职代会与审计委员会联动办法》,每半年召开职工监督座谈会并留存台账,补齐职工民主监督闭环。
风险6:混改小股东知情权与监督权方面的诉讼风险
1、风险溯源:国有控股混改企业,未经三分之二以上表决权股东表决,单方撤销监事会,可能影响民营参股股东的监事提名、财务查阅等权利;
2、司法后果:可能存在相关决议被质疑效力的风险,极端情况下可能被判决恢复监事会架构;
3、防控建议:严格执行本系列第四篇控股企业专属章程条款,保障小股东审计委员会列席权和资料查阅权,留存股东会表决全流程影像及表决票,前置化解潜在争议。
二、审计委员会履职的免责边界参考
适用主体:审计委员会主任、外部委员、内部委员。以下为部分地区实践中区分尽职免责、有限追责、全额追责三类情形的参考标准,具体以属地国资规定为准。
(一)可主张尽职免责的情形
1、已依规开展前置审计风控并出具书面审慎审核意见,董事会或经营层拒不采纳风控意见导致国资损失的;
2、依据国资、财政、审计部门正式文书开展监督工作,遵照行政监管指令履职产生业务风险的;
3、因政策重大调整、不可抗力或市场系统性波动导致项目亏损,无主观履职疏漏的;
4、已如实移送财务异常或利益关联线索至纪检及国资部门,后续违纪违法问题与审计履职无关的;
5、小微国企先行先试改革、属地民生公益兜底业务中,依规可容错免责的(以属地规定为准)。
(二)可能适用有限追责的情形
1、履职台账不完善、会议记录缺失,监督流程存在轻微瑕疵,但未隐瞒重大业务风险的;
2、逾期报送季度风控简报或未按期开展月度排查,但未造成国资资产流失后果的;
3、过渡期履职频次不足,事后主动闭环整改并补齐佐证材料的。
(三)可能适用全额追责的情形
1、明知投融资或资产交易违规,仍出具同意合规审核意见,协助规避国资监管的;
2、隐瞒大额资金挪用、关联利益输送、专项债违规使用等风险,瞒报不报或压案不移送的;
3、委员存在任职回避隐瞒、挂靠资质履职或收受利益方不当利益行为的;
4、无故缺位半年以上履职会议,完全放弃监督职责,造成可预见的国资流失的。
(四)履职留证建议
以下材料可作为履职过程的参考证据:风控审核意见书、审计委员会议案表决记录、风险移送回执、国资指令文件、履职签到台账、回避承诺书、月度风险排查表。
三、重点专项风控方案(参考)
(一)关联交易合规审核风控
1、前置准入:所有关联交易建议经审计委员会专项预审,避免经营层直接签约定价;
2、审核要点:关注交易对价公允性、交易流程公开性、利益关联回避性。关联委员应回避表决;
3、分级管控:小额日常关联交易可季度复盘备案,大额资产类关联交易建议国资事前备案(以属地规定为准);
4、闭环留证:关联交易审核表、询价比对资料、回避表决记录一并归档。
(二)投融资及对外担保前置风控流程
1、资料核验:内审核查投融资现金流、负债底数、担保代偿风险;
2、专委研判:审计委员会研判合规性及风险,出具风控意见书;
3、层级报批:风控意见书作为董事会及出资人决策的参考材料;
4、事后跟踪:投后每季度复盘资金用途,对外担保动态摸排被担保方偿债能力;
5、边界红线:审计委员会负责合规风控研判,不直接决策投融资事项。
(三)国有资产处置全流程监督要点
1、估值风控:复核第三方评估机构资质及评估取值的公允性;
2、流程风控:核查进场交易、竞价公示、报批备案全流程闭环;
3、账务风控:监督资产销账、收益入账、税费缴纳合规;
4、联动风控:大额资产处置同步抄送国资及纪检部门,双线闭环管控。
四、风险排查台账参考模板
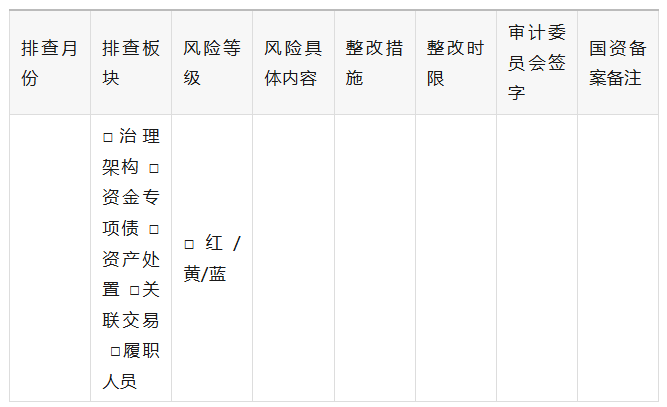
模板1:月度合规风险排查台账
模板2:过渡期专项风险预警台账
核心填报项:监事会存量事项进度、审计委员会履职次数、工商架构备案进度、职工监督联动情况、混改股东沟通情况。建议每月月末报送县区国资委治理部门归档,作为过渡期履职的过程记录。
五、常见瑕疵补救流程参考
针对改革过程中可能出现的流程漏项、材料缺失、章程表述不规范、备案滞后等四类瑕疵,以下为部分地区实践中采用的补救方式,具体以属地规定为准。
(一)未做国资前置预审即召开股东会撤销监事会
补救方式:提交改革补预审申请及改革复盘说明,国资部门出具后置预审回执,附入股东会卷宗归档。是否认可后置预审效力以属地国资规定为准。
(二)公司章程未写明职权承接或表述不规范被驳回
补救方式:出具专项章程补充修正案,董事会表决通过,国资章程复核备案后,市监部门后台补充录入条款。
(三)部分任期内监事未免职,工商无法注销监事备案
补救方式:出资人出具专项免职追认决定书,说明改革人事分流事由,国资人事部门盖章背书后,市监部门直接注销监事备案。
(四)过渡期届满未按期撤销监事会
补救方式:如属地允许,可申请过渡期延期(具体延期时长及审批程序以属地规定为准),补充过渡期履职台账,按批复时限办结监事免职及工商变更。
重要提示:所有程序补办建议以书面形式完成并取得国资部门盖章背书,口头补办难以作为履职免责的有效依据。
后续我们将围绕“集团本部与二三级子公司分级改革及差异化落地”,破解县域城投、农投、园区、文旅集团二三级子公司改革痛点,结合企业营收体量、业务权限、人员规模、资产属性,提供分级分类改革的操作参考。
(作者:李树春,硕士研究生导师,拥有多年国企咨询经验及高级企业合规师资质。)
 扫一扫关注
